Las dos son prestaciones de ahorro por nómina, pero funcionan distinto. Esta guía te ayuda a elegir y a explicarlo a tu equipo.
La caja: ahorro con liquidez
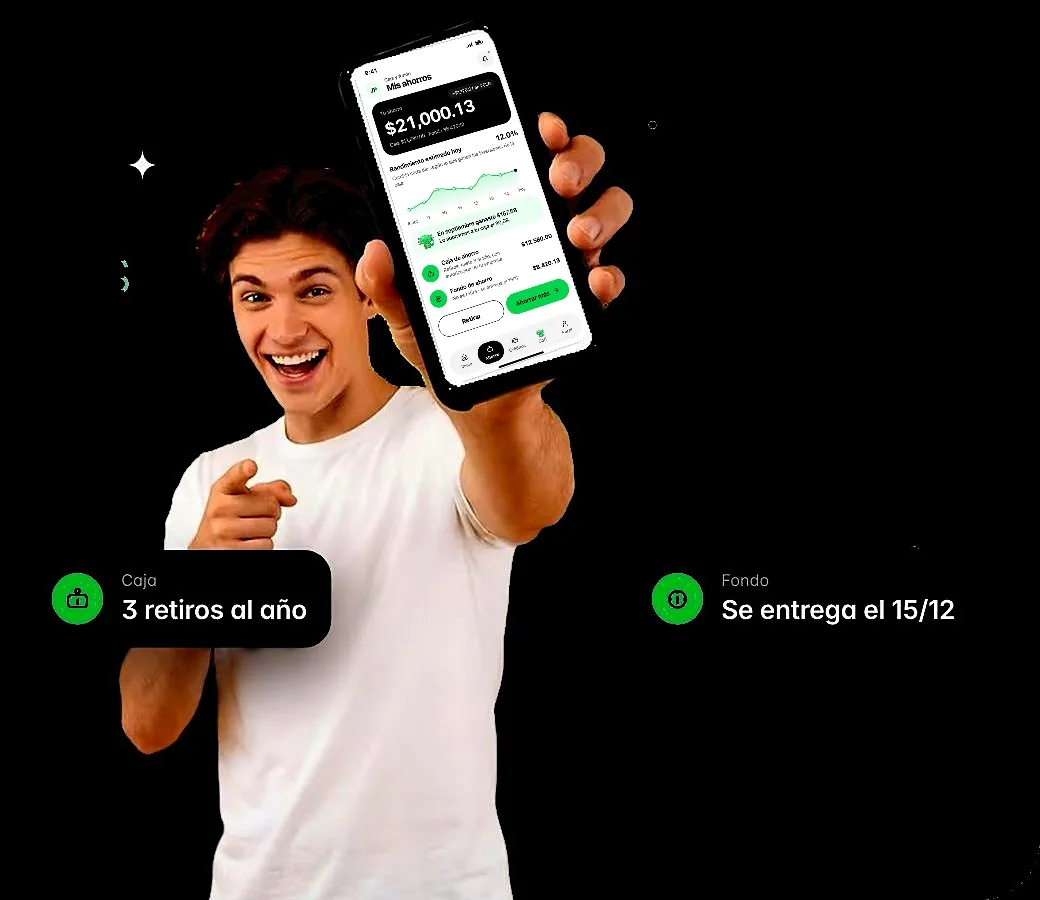
El colaborador decide cuánto ahorrar, un monto fijo o un porcentaje de su sueldo, y puede retirar hasta 3 veces al año con autorización de la empresa. Si tiene un crédito o adelanto pendiente, el retiro no se aprueba hasta liquidarlo.
El fondo: ahorro de largo plazo
Empresa y colaborador aportan lo mismo cada quincena, hasta 13% del salario y con tope anual de 1.3 UMA. No se retira durante el ciclo: se entrega completo el 15 de diciembre.
Diferencias en una tabla
| Caja de ahorro | Fondo de ahorro | |
|---|---|---|
| Quién aporta | El colaborador | Colaborador y empresa (lo mismo) |
| Retiros | Hasta 3 al año, con autorización | No se retira durante el ciclo |
| Entrega | Cuando el colaborador retira | Completo al cierre, el 15/12 |
| Rendimiento | Variable, objetivo de hasta 12% | Variable, sobre saldo promedio diario |
| Para la empresa | Prestación sin costo de aportación | Deducible dentro de la ley |
¿Cuál conviene?
Muchas empresas ofrecen las dos: el fondo como prestación de largo plazo y la caja para imprevistos. Con Finasis se administran juntas, con el mismo corte y las mismas referencias.